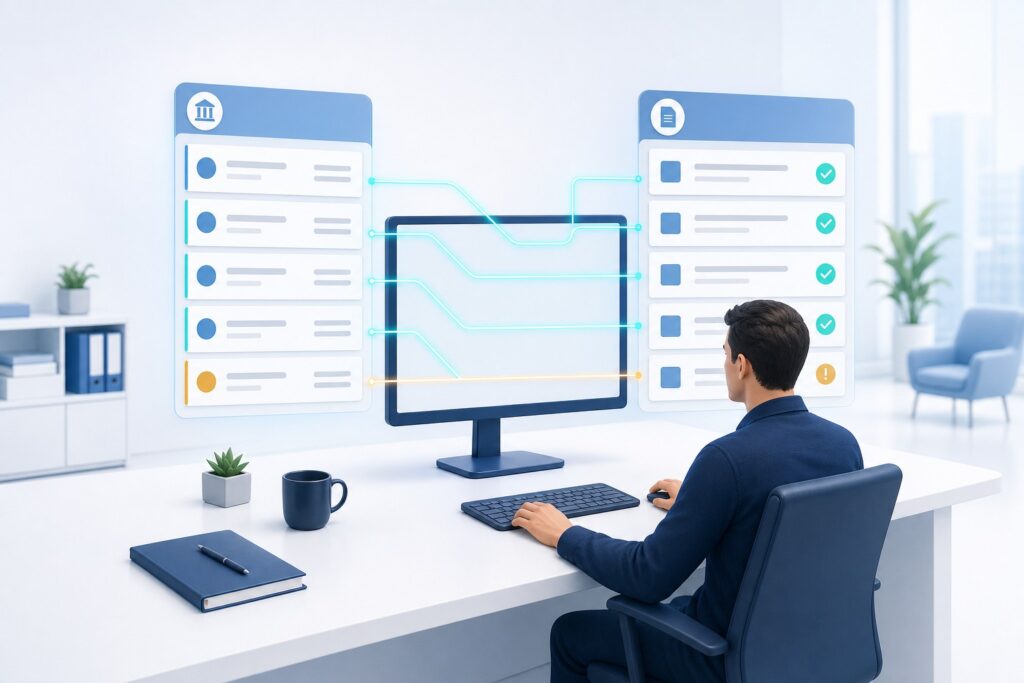
V jedné firmě vznikaly vydané faktury v informačním systému, ale přijaté platby se kontrolovaly ručně podle internetového bankovnictví. Pracovník otevíral bankovní výpis a u každé položky porovnával variabilní symbol, zaplacenou částku, účet zákazníka a datum platby se seznamem vystavených faktur, jejich splatností a zbývající neuhrazenou částkou.
Dokud bylo dokladů málo, dal se přehled udržet ručně. S rostoucím počtem faktur však bylo stále obtížnější spolehlivě určit, které pohledávky už firma skutečně obdržela, které byly zaplacené jen částečně a které stále čekají na úhradu.
Když banku a faktury spojuje ruční kontrola
Internetové bankovnictví ukazuje, že peníze přišly. Samo o sobě ale neříká, ke které faktuře má být konkrétní platba přiřazena. Informační systém naopak eviduje vystavené doklady, jejich splatnost a předpokládanou částku, ale bez zpracovaných bankovních pohybů nemusí znát skutečný stav úhrady.
Mezi těmito dvěma evidencemi proto stál pracovník. Opakovaně hledal shodu, zaznamenával úhradu a kontroloval, zda po ní na faktuře nezůstává rozdíl. Každá nejasnost znamenala další dohledávání v bance, zákaznické evidenci nebo souvisejících dokladech.
Problémem nebyla jen časová náročnost. Pokud se úhrada nezapsala, zapsala dvakrát nebo se přiřadila k jinému dokladu, seznam neuhrazených faktur přestal odpovídat skutečnosti.
Jak bankovní pohyby načíst do systému MAXim
Prvním krokem je dostat bankovní položky do stejného systému, ve kterém jsou evidované vydané faktury. Podle konkrétní banky a použitého řešení může jít o import elektronického bankovního výpisu, načtení připraveného souboru nebo podporované přímé bankovní propojení.
MAXim není automaticky online spojený se všemi bankami. Konkrétní způsob načtení závisí na bance, dostupném formátu výpisu a nastavené integraci. Při návrhu řešení je proto potřeba ověřit, jaká data banka poskytuje, jak často se mají načítat a jakým způsobem se budou případné chyby při importu kontrolovat.
Po načtení jsou bankovní pohyby k dispozici pro porovnání s fakturami. Systém může pracovat s variabilním symbolem, částkou a dalšími dostupnými údaji, například s datem platby nebo účtem plátce. Rozsah použitých údajů vždy odpovídá formátu výpisu a konkrétnímu nastavení.
Přehled souvisejících agend fakturace, banky, pokladny a účetnictví najdete na stránce Moduly MAXim.
Proč nestačí hledat pouze stejnou částku
Shodná částka může být užitečným kontrolním údajem, ale sama o sobě není spolehlivým identifikátorem. Dvě různé faktury mohou mít stejnou hodnotu. Zákazník může zaplatit jen část dokladu, uhradit několik faktur jednou platbou nebo naopak poslat více, než činí evidovaná pohledávka.
Pokud by systém přiřadil každou platbu k první faktuře se stejnou částkou, mohl by označit nesprávný doklad jako uhrazený a skutečně zaplacenou fakturu ponechat mezi pohledávkami. Proto je při návrhu párování důležitá kombinace údajů a jasná pravidla pro nejednoznačné případy.
Jednoduché platby lze spárovat automaticky
Typickým jednoznačným případem je zákazník, který uhradí správnou částku, uvede správný variabilní symbol a pošle platbu na správný firemní účet. Pokud tyto údaje odpovídají jedné konkrétní vystavené faktuře, může MAXim navrhnout nebo podle nastaveného postupu provést její spárování s bankovní položkou.
Variabilní symbol pomáhá dohledat předpokládaný doklad. Částka a další dostupné údaje potom slouží jako kontrola, že nejde jen o náhodnou shodu. Automatické párování má smysl tam, kde jsou údaje dostatečně jednoznačné; konkrétní míra automatizace se nastavuje podle požadované úrovně kontroly firmy.
Po správném spárování se u faktury aktualizuje informace o úhradě. Plně zaplacený doklad už nezůstává v seznamu skutečně neuhrazených pohledávek, zatímco vazba na bankovní položku zůstává dohledatelná v evidenci.
Ne každá platba přijde se správnými údaji
Bankovní výpis obsahuje také položky, které nelze bezpečně spojit s jednou fakturou. Kontrolu pracovníka vyžadují například situace, kdy:
- zákazník neuvede variabilní symbol,
- použije číslo objednávky místo čísla faktury,
- zadá chybný variabilní symbol,
- zaplatí jinou částku,
- uhradí pouze část faktury,
- jednou platbou zaplatí několik faktur,
- zaplatí více, než činí fakturovaná částka,
- stejnou částku mají dvě různé faktury,
- platba dorazí z jiného bankovního účtu,
- souhrnná platba platební brány představuje více jednotlivých transakcí.
Taková položka nemá být bez kontroly přiřazena k první faktuře se stejnou částkou. Má zůstat mezi nespárovanými platbami, dokud pracovník neověří její skutečný význam.
Nespárované platby zůstávají připravené k prověření
Pracovník musí mít možnost otevřít konkrétní bankovní položku, zobrazit její dostupné údaje a vyhledat odpovídající fakturu nebo více faktur. Správné přiřazení potom ručně potvrdí. Pokud to konkrétní postup umožňuje, může platbu rozdělit podle skutečného významu.
Když ani po kontrole není vazba zřejmá, lze položku ponechat k pozdějšímu prověření. Firma tím získá dvě oddělené informace: které platby už byly jednoznačně zpracované a které stále vyžadují vysvětlení.
Potvrzení člověkem je důležité právě u výjimek. Systém pomáhá vyhledat pravděpodobnou vazbu a porovnat údaje, ale nemá sám rozhodovat tam, kde stejná bankovní položka připouští více rozumných výkladů.
Částečná úhrada není plně zaplacená faktura
Faktura nemusí být pouze zaplacená nebo nezaplacená. V evidenci může být zcela neuhrazená, částečně uhrazená, plně uhrazená nebo případně přeplacená.
Po přiřazení částečné platby se zaznamená uhrazená část, ale na dokladu zůstane zbývající neuhrazený rozdíl. Faktura se proto nemá automaticky uzavřít jako plně zaplacená. Pracovník v přehledu vidí, kolik už firma obdržela a jaká část pohledávky ještě zbývá.
Podobně je potřeba samostatně posoudit přeplatek nebo jednu platbu určenou pro více dokladů. Cílem není pouze najít přibližnou shodu, ale zaznamenat úhradu tak, aby odpovídala skutečnému pohybu peněz a jeho významu.
Aktuální seznam neuhrazených faktur odpovídá skutečnosti
Hlavním výsledkem není jen rychlejší zpracování bankovního výpisu. Pravidelné načítání a párování plateb dává firmě aktuální odpověď na důležité provozní otázky:
- Které faktury zákazníci ještě nezaplatili?
- Které faktury jsou po splatnosti?
- Kolik z faktury už bylo uhrazeno?
- Které bankovní platby se nepodařilo jednoznačně přiřadit?
- Které pohledávky je potřeba prověřit nebo připomenout zákazníkovi?
V přehledu lze odlišit faktury, které jsou stále před splatností, od pohledávek po splatnosti. Pracovník tak nemusí při každé kontrole znovu procházet banku a jednotlivé doklady. Zaměří se na položky, které skutečně čekají na úhradu nebo vyžadují vysvětlení.
Aktuální seznam může sloužit jako podklad pro komunikaci se zákazníky, řízení pohledávek i plánování peněžních toků. Firma vychází z peněz, které skutečně obdržela, nikoli pouze z předpokladu, že vystavená faktura měla být zaplacena.
Pravidelné párování přináší přehled, ne jen úsporu práce
Načtení bankovních pohybů do MAXimu omezuje opakované porovnávání internetového bankovnictví se seznamem dokladů. Jednoznačné položky lze zpracovat podle nastavených pravidel a pracovník věnuje pozornost především výjimkám.
Ještě důležitější je však spolehlivý stav pohledávek. Správně spárované úhrady se promítnou do faktur, částečné platby ponechají viditelný zůstatek a nejasné bankovní položky nezmizí bez vysvětlení. Seznam neuhrazených faktur tak průběžně odpovídá tomu, co firma skutečně přijala na své účty.
Kontrolujete úhrady faktur ručně podle internetového bankovnictví?
Můžeme s vámi projít, jak bankovní platby načítat, párovat a udržet
aktuální přehled o neuhrazených fakturách v systému MAXim.